
Hengelo, 5 november 2026
EIA 2027 aanvragen: voorwaarden, termijn en aandachtspunten
EIA aanvragen: voorwaarden, termijn en aandachtspunten
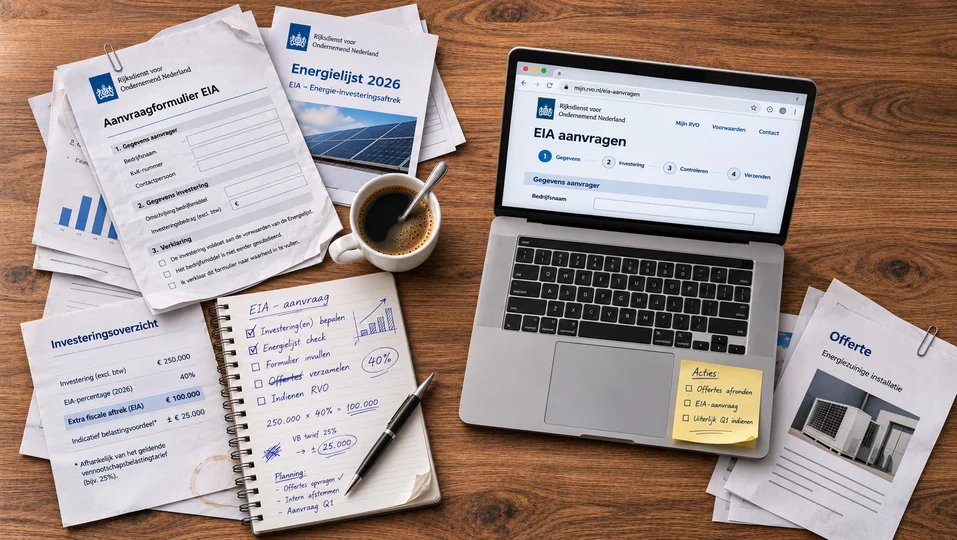
Wie EIA wil aanvragen, moet niet alleen kijken naar het bedrijfsmiddel. Ook het investeringsmoment, de meldtermijn en de geldende Energielijst zijn belangrijk. Juist daarom hoort de mogelijke toepassing van EIA eigenlijk vóór of direct rond het investeringsbesluit te worden onderzocht.
Wat is de EIA?
De Energie-investeringsaftrek is een fiscale regeling voor ondernemers die investeren in energiebesparende bedrijfsmiddelen of duurzame energie. Wanneer een investering aan de voorwaarden voldoet, mag een ondernemer naast de normale afschrijving een extra deel van de daarvoor in aanmerking komende investeringskosten aftrekken van de fiscale winst. In 2026 bedraagt deze extra aftrek 40%. De regeling is bedoeld voor ondernemers die onder de inkomstenbelasting of vennootschapsbelasting vallen.
De EIA is dus geen subsidie waarbij 40% van het investeringsbedrag wordt uitbetaald. Een EIA-percentage van 40% betekent dat 40% van het daarvoor in aanmerking komende investeringsbedrag extra van de fiscale winst mag worden afgetrokken, naast de gebruikelijke afschrijving. Hoe groot het daadwerkelijke belastingvoordeel vervolgens is, hangt onder meer af van de fiscale positie van de onderneming en het toepasselijke belastingtarief.
Wanneer komt een investering voor EIA in aanmerking?
Alleen het feit dat een investering energiezuinig of duurzaam is, betekent niet automatisch dat recht bestaat op EIA.
In 2026 gelden onder andere de voorwaarden dat:
de investeerder onder de inkomstenbelasting of vennootschapsbelasting valt;
het bedrijfsmiddel aan de relevante eisen van de Energielijst voldoet;
het bedrijfsmiddel niet eerder is gebruikt;
het kwalificerende investeringsbedrag minimaal € 2.500 bedraagt;
de investering tijdig bij RVO wordt gemeld.
De voorwaarden kunnen bovendien per bedrijfsmiddel verschillen.
Daarom is het niet voldoende om uitsluitend te controleren of bijvoorbeeld een warmtepomp, batterij, laadvoorziening of andere installatie in algemene zin een duurzame techniek is.
De specifieke uitvoering en technische eigenschappen van het bedrijfsmiddel moeten passen bij de geldende code en voorwaarden.
Het investeringsmoment is belangrijk
Een belangrijke EIA-regel wordt in de praktijk gemakkelijk over het hoofd gezien.
Voor de vraag welke Energielijst van toepassing is, kijkt RVO bij aanschafkosten naar het moment waarop de investering wordt aangegaan. RVO noemt daarbij de besteldatum of de datum waarop de koopovereenkomst wordt gesloten.
Fiscaal is het verstandig om breder te kijken naar het moment waarop daadwerkelijk een juridisch bindende investeringsverplichting ontstaat.
Volgens de Belastingdienst kan sprake zijn van het aangaan van een verplichting bij bijvoorbeeld:
schriftelijke acceptatie van een geldige offerte;
mondelinge aanvaarding zonder voorbehoud van een aanbod tot koop;
het schriftelijk sluiten van een koop- of verkoopovereenkomst.
Het gaat dus niet uitsluitend om de datum waarop uiteindelijk wordt geleverd, geïnstalleerd, gefactureerd of betaald.
Dat kan rond de jaarwisseling een belangrijk verschil maken.
Geef je bijvoorbeeld in december 2026 definitief opdracht voor een energiezuinige installatie en ontstaat daarmee een juridisch bindende verplichting, dan is voor de EIA in beginsel 2026 het investeringsjaar. Voor de beoordeling van de investering wordt dan gekeken naar de Energielijst die op dat moment van toepassing is.
Wordt de investeringsverplichting pas in 2027 aangegaan, dan gelden in beginsel de regels en Energielijst van 2027.
De datum waarop je juridisch gebonden raakt aan de investering kan dus fiscaal belangrijker zijn dan de datum waarop de installatie daadwerkelijk wordt geplaatst.
Hoe lang heb je om EIA aan te vragen?
Dit is een van de belangrijkste praktische aandachtspunten.
Voor aanschafkosten moet EIA in beginsel binnen drie maanden nadat de bestelling is gedaan of de koopovereenkomst is gesloten bij RVO worden aangevraagd. Volgens RVO moet daarbij worden uitgegaan van de datum van de koopovereenkomst of bestelling en niet van de offerte-, installatie-, factuur- of betaaldatum.
Bij het bepalen van het juridische investeringsmoment moet daarnaast worden opgelet of mogelijk al eerder een bindende verplichting is ontstaan, bijvoorbeeld door definitieve acceptatie van een geldige offerte.
Wordt de aanvraag te laat ingediend, dan kan het belastingvoordeel worden misgelopen.
Voor voortbrengingskosten, bijvoorbeeld wanneer een bedrijfsmiddel onder eigen regie wordt gemaakt of geïnstalleerd, gelden andere aanvraagtermijnen. RVO vermeldt hiervoor in beginsel een termijn van drie maanden na afloop van het kalenderkwartaal waarin de voortbrengingskosten zijn gemaakt. Bij ingebruikname gedurende dat kwartaal geldt volgens RVO een afwijkende termijn.
Daarom hoort de mogelijke toepassing van EIA eigenlijk vóór of direct rond het investeringsbesluit te worden onderzocht.
Voorbeeld: opdracht in december 2026, installatie in 2027
Stel dat je een energiezuinige installatie wilt aanschaffen.
In december 2026 bereik je definitieve overeenstemming met de leverancier en ga je een bindende investeringsverplichting aan. De installatie wordt vervolgens pas in maart 2027 geleverd.
Voor de vraag welke Energielijst van toepassing is, kijk je in beginsel naar het moment waarop de investeringsverplichting is aangegaan. De levering of installatie in 2027 zorgt er dus niet automatisch voor dat de investering onder de Energielijst 2027 valt.
Daarnaast moet tijdig een EIA-melding worden gedaan.
Er is nog een fiscale nuance. Als het bedrijfsmiddel nog niet in gebruik is genomen, kan de investeringsaftrek die daadwerkelijk in een bepaald jaar kan worden toegepast, worden beperkt door het bedrag dat in dat jaar is betaald. Een resterend deel kan onder de daarvoor geldende voorwaarden naar een volgend jaar doorschuiven.
Daarom is het verstandig om bij grotere investeringen rond de jaarwisseling niet alleen naar de EIA-code te kijken, maar ook de fiscale verwerking met de accountant of fiscalist af te stemmen.
Kun je EIA combineren met andere fiscale regelingen?
Soms wel.
De EIA kan onder voorwaarden worden gecombineerd met de kleinschaligheidsinvesteringsaftrek (KIA).
Voor hetzelfde bedrijfsmiddel kunnen EIA en milieu-investeringsaftrek (MIA) daarentegen niet tegelijkertijd worden toegepast.
Voor subsidies en andere financiële regelingen kunnen aanvullende voorwaarden gelden. Een eventuele subsidie kan bovendien invloed hebben op de fiscale behandeling of investeringsgrondslag.
Daarom adviseren we om niet vanuit één regeling naar een investering te kijken, maar andersom:
Begin bij de investering en onderzoek vervolgens welke regelingen daarop van toepassing kunnen zijn.
EIA aanvragen? Controleer deze 5 punten voordat je tekent
Controleer het investeringsmoment
Bepaal wanneer daadwerkelijk een juridisch bindende verplichting ontstaat. Dat kan bijvoorbeeld de bestelling, een definitief geaccepteerde offerte of de koopovereenkomst zijn. Rond de jaarwisseling kan dit bepalen welke Energielijst van toepassing is.Controleer de juiste Energielijst
Controleer niet alleen of het bedrijfsmiddel wordt genoemd, maar lees ook de technische eisen, begrenzingen en voorwaarden van de betreffende code.Bereken het werkelijke financiële voordeel
Een EIA-percentage van 45,5% betekent niet dat je 45,5% van de investering terugkrijgt. Het betreft, als het wetsvoorstel ongewijzigd wordt aangenomen, een extra aftrek van de fiscale winst. Laat het daadwerkelijke nettovoordeel daarom berekenen op basis van de fiscale situatie van de onderneming.Bewaak de meldtermijn
Voor aanschafkosten geldt in beginsel een termijn van drie maanden nadat de bestelling is gedaan of koopovereenkomst is gesloten. Neem de EIA-controle daarom meteen op in het investeringsproces en niet pas wanneer de installatie wordt geleverd.Beoordeel de investering zelf
Kijk naast fiscaal voordeel naar:
energiebesparing;
terugverdientijd;
beschikbaar vermogen en netcapaciteit;
gevolgen voor de bedrijfsvoering;
toekomstige energiebehoefte;
andere subsidies en fiscale regelingen;
technische levensduur en toekomstbestendigheid.
De fiscale regeling hoort een voordeel bovenop een goede investering te zijn, niet de enige reden om de investering te doen.
Veelgestelde vragen
Binnen welke termijn moet ik EIA aanvragen?
Voor aanschafkosten moet de aanvraag in beginsel binnen drie maanden na de bestelling of het sluiten van de koopovereenkomst bij RVO ingediend worden. Voor voorbrengingskosten gelden andere termijnen.
Welke energielijst geldt als ik in 2026 bestel en in 2027 laat installeren?
Voor aanschafkosten bepaalt in beginsel het moment waarop de investeringsverplichting ontstaat welke Energielijst geldt. Volgens RVO wordt daarvoor gekeken naar de besteldatum of datum van de koopovereenkomst. Een latere levering of installatie verandert dat uitgangspunt niet automatisch.
Kan ik EIA en KIA combineren?
Ja, de Belastingdienst vermeldt dat EIA kan worden gecombineerd met de kleinschaligheidsinvesteringsaftrek, mits aan de voorwaarden van de betreffende regeling wordt voldaan.
Kan ik EIA en MIA voor dezelfde investering gebruiken?
Niet voor hetzelfde bedrijfsmiddel. De Belastingdienst geeft expliciet aan dat voor hetzelfde bedrijfsmiddel niet tegelijkertijd EIA en MIA kan worden toegepast.
Heb je een energie-investering gepland?
Sta je op het punt te investeren in energiebesparing, elektrificatie of verduurzaming?
Controleer dan vóórdat je een bindende verplichting aangaat welke fiscale regelingen en subsidies mogelijk op jouw investering van toepassing zijn. Netwerk Nederland kan daarbij samen met de ondernemer kijken naar de energie-investering, de timing, het energieverbruik, de beschikbare netcapaciteit en mogelijke regelingen. Waar een fiscale berekening, fiscale beoordeling of aanvraag specialistische expertise vereist, kan deze worden afgestemd met de accountant, fiscalist of een gespecialiseerde adviseur. Zo weet je vooraf waar je rekening mee moet houden en voorkom je dat een mogelijk fiscaal voordeel verloren gaat doordat pas na de bestelling naar de voorwaarden wordt gekeken.
Weten wat moet. Begrijpen wat kan.
Ik neem geen genoegen met halve antwoorden. Als Specialist Verduurzaming & Wetgeving bij Netwerk Nederland zoek ik uit wat regels, ontwikkelingen en technische mogelijkheden écht betekenen voor jouw onderneming. Waar zitten de risico's? Welke kansen blijven liggen? En welke keuzes moet je dan maken?Ik breng samenhang in complexe energievraagstukken, zodat jij weet waar je staat en wat je volgende stap is.
Deel dit artikel
Andere berichten
EIA 2027: wat verandert er aan de energie-investeringsaftrek?
Investeer je in 2027 in energiebesparing, duurzame energie of een energiezuinig bedrijfsmiddel? Dan kan de Energie-investeringsaftrek (EIA) fiscaal aantrekkelijker worden. …
Energiebesparingsplicht 2027: voldoe jij aan de regels?
Je hebt energie bespaard. En toch overtreed jij de wet?Je hebt geïnvesteerd in ledverlichting, installaties vervangen en je energieverbruik teruggebracht. …
Je bedrijf hoeft geen doelwit te zijn om stil te vallen
De energiesector bereidt zich steeds nadrukkelijker voor op verstoringen van de energievoorziening. Voor een onderneming begint de relevante vraag ergens …
Door Jacob Gijsbertsen
Eigenaar