
Hengelo, 5 november 2026
EIA 2027: wat verandert er aan de energie-investeringsaftrek?
Investeer je in 2027 in energiebesparing, duurzame energie of een energiezuinig bedrijfsmiddel? Dan kan de Energie-investeringsaftrek (EIA) fiscaal aantrekkelijker worden. In het ingediende Belastingplan 2027 wordt voorgesteld om het aftrekpercentage van de EIA per 1 januari 2027 te verhogen van 40% naar 45,5%. Dat voorstel is op dit moment nog niet definitief.
Wie een investering voor 2027 voorbereidt, moet echter verder kijken dan alleen naar dat hogere percentage. Minstens zo belangrijk is wanneer je de investeringsverplichting aangaat. Ook verschijnt voor 2027 een nieuwe Energielijst, waarin technieken, eisen en voorwaarden kunnen veranderen. Juist wanneer je eind 2026 of begin 2027 een investering plant, is het daarom verstandig om vóór het aangaan van een definitieve verplichting te controleren welke EIA-regels van toepassing zijn.
Wat is de EIA?
De Energie-investeringsaftrek is een fiscale regeling voor ondernemers die investeren in energiebesparende bedrijfsmiddelen of duurzame energie. Wanneer een investering aan de voorwaarden voldoet, mag een ondernemer naast de normale afschrijving een extra deel van de daarvoor in aanmerking komende investeringskosten aftrekken van de fiscale winst. In 2026 bedraagt deze extra aftrek 40%. De regeling is bedoeld voor ondernemers die onder de inkomstenbelasting of vennootschapsbelasting vallen. De EIA is dus geen subsidie waarbij 40% van het investeringsbedrag wordt uitbetaald. Een EIA-percentage van 40% betekent dat 40% van het daarvoor in aanmerking komende investeringsbedrag extra van de fiscale winst mag worden afgetrokken, naast de gebruikelijke afschrijving. Hoe groot het daadwerkelijke belastingvoordeel vervolgens is, hangt onder meer af van de fiscale positie van de onderneming en het toepasselijke belastingtarief.
Hoe hoog wordt de EIA in 2027?
In het ingediende Belastingplan 2027 wordt voorgesteld om het aftrekpercentage per 1 januari 2027 te verhogen van 40% naar 45,5%. In het wetsvoorstel is daarvoor expliciet opgenomen dat in artikel 3.42, derde lid, van de Wet inkomstenbelasting 2001 het percentage van 40% wordt vervangen door 45,5%. De wijziging is op het moment van schrijven, 3 november 2026, nog niet definitief. Het Belastingplan 2027 is op 15 september 2026 ingediend en wordt momenteel parlementair behandeld. Het voorstel is op dit moment nog in behandeling bij de Tweede Kamer. Daarna moet het verdere wetgevingsproces worden doorlopen. Voor ondernemers die nu hun investeringsbegroting voor 2027 voorbereiden, is de voorgenomen verhoging natuurlijk wel relevant. Een hoger aftrekpercentage kan het belastingvoordeel van een kwalificerende investering vergroten. Maar dat betekent nadrukkelijk niet dat wachten tot 2027 automatisch financieel voordeliger is.
EIA 2027 aanvragen? Het investeringsmoment is belangrijk
Een belangrijke EIA-regel wordt in de praktijk gemakkelijk over het hoofd gezien. Voor de vraag welke Energielijst van toepassing is, kijkt RVO bij aanschafkosten naar het moment waarop de investering wordt aangegaan. RVO noemt daarbij de besteldatum of de datum waarop de koopovereenkomst wordt gesloten. Fiscaal is het verstandig om breder te kijken naar het moment waarop daadwerkelijk een juridisch bindende investeringsverplichting ontstaat. Volgens de Belastingdienst kan sprake zijn van het aangaan van een verplichting bij bijvoorbeeld:
schriftelijke acceptatie van een geldige offerte;
mondelinge aanvaarding zonder voorbehoud van een aanbod tot koop;
het schriftelijk sluiten van een koop- of verkoopovereenkomst.
Het gaat dus niet uitsluitend om de datum waarop uiteindelijk wordt geleverd, geïnstalleerd, gefactureerd of betaald. Dat kan rond de jaarwisseling een belangrijk verschil maken. Geef je bijvoorbeeld in december 2026 definitief opdracht voor een energiezuinige installatie en ontstaat daarmee een juridisch bindende verplichting, dan is voor de EIA in beginsel 2026 het investeringsjaar. Voor de beoordeling van de investering wordt dan gekeken naar de Energielijst die op dat moment van toepassing is. Wordt de investeringsverplichting pas in 2027 aangegaan, dan gelden in beginsel de regels en Energielijst van 2027. De datum waarop je juridisch gebonden raakt aan de investering kan dus fiscaal belangrijker zijn dan de datum waarop de installatie daadwerkelijk wordt geplaatst.
Wachten tot 2027 is niet automatisch voordeliger
Een voorgenomen verhoging van 40% naar 45,5% maakt het op het eerste gezicht aantrekkelijk om een investering uit te stellen. Maar zo eenvoudig ligt het niet. De Energielijst wordt ieder jaar aangepast. Daardoor kunnen technieken worden toegevoegd of verdwijnen en kunnen technische voorwaarden worden aangepast. De Energielijst 2026 is bijvoorbeeld formeel vastgesteld via een wijziging van de Uitvoeringsregeling energie-investeringsaftrek 2001 en op 29 december 2025 gepubliceerd in de Staatscourant. Op het moment van schrijven is de definitieve Energielijst 2027 nog niet beschikbaar. Je kunt daarom niet zonder meer aannemen dat een bedrijfsmiddel dat in 2026 voor EIA in aanmerking komt, in 2027 onder exact dezelfde voorwaarden opnieuw kwalificeert. Er moeten daarom minimaal twee zaken afzonderlijk worden beoordeeld:
Welk EIA-percentage hoort bij het moment waarop de investering wordt aangegaan?
Voldoet de investering aan de Energielijst en technische voorwaarden die op dat moment gelden?
Alleen naar het aftrekpercentage kijken, kan daardoor tot een verkeerde investeringsbeslissing leiden.
Wat is de Energielijst?
De Energielijst bepaalt welke investeringen voor EIA in aanmerking kunnen komen en aan welke voorwaarden deze investeringen moeten voldoen. De Energielijst 2026 bevat onder meer categorieën voor:
bedrijfsgebouwen;
processen;
transportmiddelen;
duurzame energie;
energiebalancering;
energietransitie.
Bij specifieke technieken worden technische eisen en voorwaarden beschreven waaraan een investering moet voldoen. Een investering die niet als specifieke techniek op de lijst voorkomt, is overigens niet automatisch uitgesloten. Onder bepaalde voorwaarden kunnen ook maatwerkinvesteringen die voldoende energie besparen via een generieke code voor EIA in aanmerking komen.
Welke bedrijfsmiddelen, codes, bedragen en voorwaarden precies in 2027 gelden, kan pas definitief worden vastgesteld nadat de Energielijst 2027 is gepubliceerd.
Voorbeeld: opdracht in december 2026, installatie in 2027
Stel dat je een energiezuinige installatie wilt aanschaffen. In december 2026 bereik je definitieve overeenstemming met de leverancier en ga je een bindende investeringsverplichting aan. De installatie wordt vervolgens pas in maart 2027 geleverd. Voor de vraag welke Energielijst van toepassing is, kijk je in beginsel naar het moment waarop de investeringsverplichting is aangegaan. De levering of installatie in 2027 zorgt er dus niet automatisch voor dat de investering onder de Energielijst 2027 valt. Daarnaast moet tijdig een EIA-melding worden gedaan.
Er is nog een fiscale nuance. Als het bedrijfsmiddel nog niet in gebruik is genomen, kan de investeringsaftrek die daadwerkelijk in een bepaald jaar kan worden toegepast, worden beperkt door het bedrag dat in dat jaar is betaald. Een resterend deel kan onder de daarvoor geldende voorwaarden naar een volgend jaar doorschuiven.
Daarom is het verstandig om bij grotere investeringen rond de jaarwisseling niet alleen naar de EIA-code te kijken, maar ook de fiscale verwerking met de accountant of fiscalist af te stemmen.
Is het verstandig om een investering naar 2027 uit te stellen?
Dat hangt volledig af van de investering en de omstandigheden van de onderneming. Het voorgestelde hogere EIA-percentage kan aanleiding zijn om goed naar het investeringsmoment te kijken. Maar een mogelijk fiscaal voordeel zou niet de enige reden moeten zijn om een investering uit te stellen of juist naar voren te halen. Beoordeel bijvoorbeeld:
levert de investering voldoende energiebesparing of bedrijfseconomisch voordeel op?
past de investering bij het huidige en toekomstige energieverbruik?
is voldoende aansluit- en transportcapaciteit beschikbaar?
heeft uitstel gevolgen voor productie, uitbreiding of verduurzaming?
voldoet de investering daadwerkelijk aan de EIA-voorwaarden?
welke Energielijst is van toepassing?
welke andere fiscale regelingen of subsidies kunnen relevant zijn?
Daarnaast adviseert RVO ondernemers om vóór een investering en EIA-aanvraag te controleren of netcongestie in de regio gevolgen kan hebben. Een fiscaal voordeel kan een goede investering aantrekkelijker maken, maar maakt een bedrijfseconomisch ongeschikte investering niet automatisch verstandig.
EIA 2027 vraagt vooral om goede timing
De voorgestelde verhoging van de Energie-investeringsaftrek kan de EIA vanaf 2027 aantrekkelijker maken voor ondernemers die investeren in energiebesparing en duurzame energie. Maar alleen naar het percentage kijken is onvoldoende. Voor ondernemers die rond de jaarwisseling investeren, zijn vooral drie zaken belangrijk: het moment waarop de investeringsverplichting ontstaat, de Energielijst die op dat moment geldt en de termijn waarbinnen de investering bij RVO moet worden gemeld. Daarom is het verstandig om fiscale regelingen en subsidiemogelijkheden te onderzoeken vóórdat je een juridisch bindende investeringsverplichting aangaat. Niet pas wanneer de installatie al is besteld, geleverd of geplaatst. Zo verklein je het risico dat een regeling door verkeerde timing wordt misgelopen en kun je het fiscale voordeel meenemen in een bredere bedrijfseconomische beoordeling van de investering.
Veelgestelde vragen over EIA 2027
Hoe hoog is de EIA in 2027?
In het ingediende belastingplan 2027 wordt voorgesteld het EIA-percentage per 1 januari 2027 te verhogen van 40% naar 45,5%. De voorgestelde wetswijziging is op 3 november nog niet definitief.
Is 45,5% EIA hetzelfde als een 45,5% subsidie?
Nee. De EIA is een fiscale aftrekregeling. Je trekt een percentage van het kwalificerende investeringsbedrag extra af van de fiscale winst. Het werkelijke netto belastingvoordeel hangt af van de fiscale situatie en het toepasselijke belastingtarief.
Wanneer verschijnt de Energielijst 2027
De Energielijst wordt jaarlijks opnieuw vastgesteld. De Energielijst 2026 is op 29 december 2025 via de Uitvoeringsregeling energie-investeringsaftrek 2001 gepubliceerd in de Staatcourant. De definitieve inhoud van de Energielijst 2027 staat vast zodra de regeling voor 2027 officieel is gepubliceerd.
Welke Energielijst geldt als ik in 2026 bestel en in 2027 laat installeren?
Voor aanschafkosten bepaalt in beginsel het moment waarop de investeringsverplichting ontstaat welke Energielijst geldt. Volgens RVO wordt daarvoor gekeken naar de besteldatum of datum van de koopovereenkomst. Een latere levering of installatie verandert dat uitgangspunt niet automatisch.
Heb je een energie-investering gepland?
Sta je op het punt om te investeren in energiebesparing, elektrificatie of verduurzaming? Controleer dan vóórdat je een bindende verplichting aangaat welke fiscale regelingen en subsidies mogelijk op jouw investering van toepassing zijn. Netwerk Nederland kan daarbij samen met de ondernemer kijken naar de energie-investering, de timing, het energieverbruik, de beschikbare netcapaciteit en mogelijke regelingen. Waar een fiscale berekening, fiscale beoordeling of aanvraag specialistische expertise vereist, kan deze worden afgestemd met de accountant, fiscalist of een gespecialiseerd adviseur. Zo weet je vooraf waar je rekening mee moet houden en voorkom je dat een mogelijk fiscaal voordeel verloren gaat doordat pas na de bestelling naar de voorwaarden wordt gekeken.
Weten wat moet. Begrijpen wat kan.
Ik neem geen genoegen met halve antwoorden. Als Specialist Verduurzaming & Wetgeving bij Netwerk Nederland zoek ik uit wat regels, ontwikkelingen en technische mogelijkheden écht betekenen voor jouw onderneming. Waar zitten de risico's? Welke kansen blijven liggen? En welke keuzes moet je dan maken?Ik breng samenhang in complexe energievraagstukken, zodat jij weet waar je staat en wat je volgende stap is.
Deel dit artikel
Andere berichten
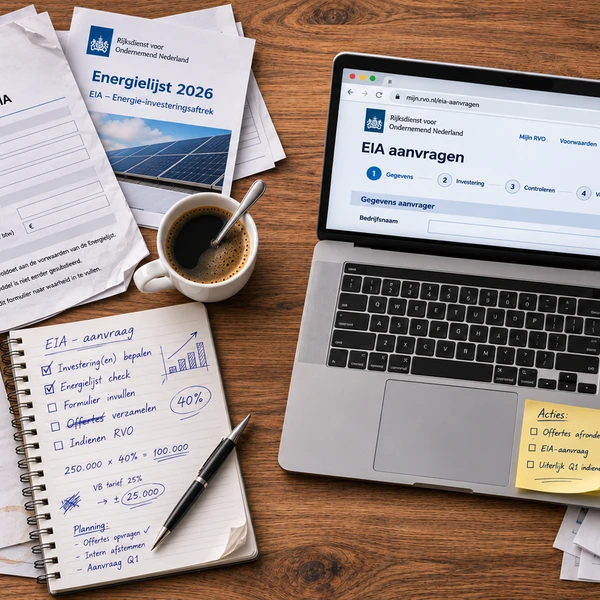
EIA aanvragen: voorwaarden, termijn en aandachtspunten
EIA aanvragen: voorwaarden, termijn en aandachtspunten Wie EIA wil aanvragen, moet niet alleen kijken naar het bedrijfsmiddel. Ook het investeringsmoment, …
Energiebesparingsplicht 2027: voldoe jij aan de regels?
Je hebt energie bespaard. En toch overtreed jij de wet?Je hebt geïnvesteerd in ledverlichting, installaties vervangen en je energieverbruik teruggebracht. …
Je bedrijf hoeft geen doelwit te zijn om stil te vallen
De energiesector bereidt zich steeds nadrukkelijker voor op verstoringen van de energievoorziening. Voor een onderneming begint de relevante vraag ergens …
Door Jacob Gijsbertsen
Eigenaar